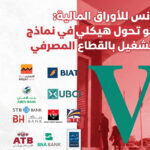
تواصل البنوك المدرجة ببورصة تونس تسجيل ارتفاع في أرباحها، غير أن هذا الأداء الإيجابي يتزامن مع تحولات جوهرية في نموذج أعمالها. ففي الوقت الذي يشهد فيه نشاط الإقراض تباطؤًا ملحوظًا، تتزايد أهمية الأنشطة المالية وعمليات السوق في تحقيق الإيرادات، بالتوازي مع ارتفاع حجم الديون المتعثرة.
هذه أبرز الخلاصات التي تضمنتها الدراسة القطاعية الصادرة عن إدارة الدراسات والبحوث بشركة Tunisie Valeurs، والتي توصي، رغم التحديات القائمة، باعتماد سياسة انتقائية في الاستثمار والتركيز على الأسهم المصرفية الأكثر صلابة من الناحية المالية.
وفرة الودائع مقابل تباطؤ نشاط الإقراض
استفادت البنوك الاثنا عشر المدرجة ببورصة تونس مجددًا خلال سنة 2025 من وفرة المدخرات، حيث ارتفعت الودائع بنسبة 7.3% لتبلغ 106.5 مليار دينار.
ووفقًا لتحليل Tunisie Valeurs، تعود هذه السيولة المرتفعة أساسًا إلى محدودية فرص الاستثمار البديلة، في ظل ضعف الاستثمار المنتج، وتراجع نشاط القطاع العقاري، إلى جانب محدودية السيولة في سوق السندات.
في المقابل، يبدو أداء نشاط الإقراض أقل إيجابية، إذ لم تتجاوز نسبة نمو قائم القروض 1.5% خلال سنة 2025، ليبلغ 85.7 مليار دينار، قبل أن يسجل ارتفاعًا محدودًا بنسبة 0.4% خلال النصف الأول من سنة 2026.
ويُعزى هذا التباطؤ أساسًا إلى ضعف الطلب على التمويلات من القطاع الخاص، في ظل توقعات بنمو الاقتصاد التونسي بنسبة 2.7% خلال سنة 2026 وفق تقديرات الحكومة، مقابل 2.4% حسب صندوق النقد الدولي.
ونتيجة لذلك، تراجعت نسبة القروض إلى الودائع إلى 74.2% مع موفى النصف الأول من سنة 2026، وهو أدنى مستوى منذ اعتماد هذا المؤشر الرقابي سنة 2018.
الأنشطة المالية تتصدر مصادر الإيرادات
أفرزت هذه التحولات تغيرًا لافتًا في هيكل إيرادات القطاع المصرفي. فقد سجل الناتج البنكي الصافي (PNB) نموًا بنسبة 4.6% خلال سنة 2025، ليبلغ 7.3 مليار دينار، غير أن هذا التطور استند بالأساس إلى أداء الأنشطة المالية وعمليات السوق.
فقد ارتفعت عائدات محفظة الأوراق المالية وعمليات السوق بنسبة 34% لتصل إلى 3.3 مليار دينار، أي ما يعادل 45.7% من إجمالي الناتج البنكي الصافي.
وللمرة الأولى، تجاوزت هذه الإيرادات هامش الفائدة، الذي تراجع بنسبة 17.4% ولم تعد مساهمته تتجاوز 35.2% من إجمالي الناتج البنكي الصافي.
وتعكس هذه المؤشرات تحولًا تدريجيًا في مصادر ربحية البنوك التونسية، من نموذج يعتمد أساسًا على نشاط الإقراض إلى نموذج تتزايد فيه أهمية الاستثمارات المالية وعمليات السوق، وسط تحديات تتعلق بضعف التمويل وارتفاع مخاطر القروض المتعثرة
لا ردود حتى الان