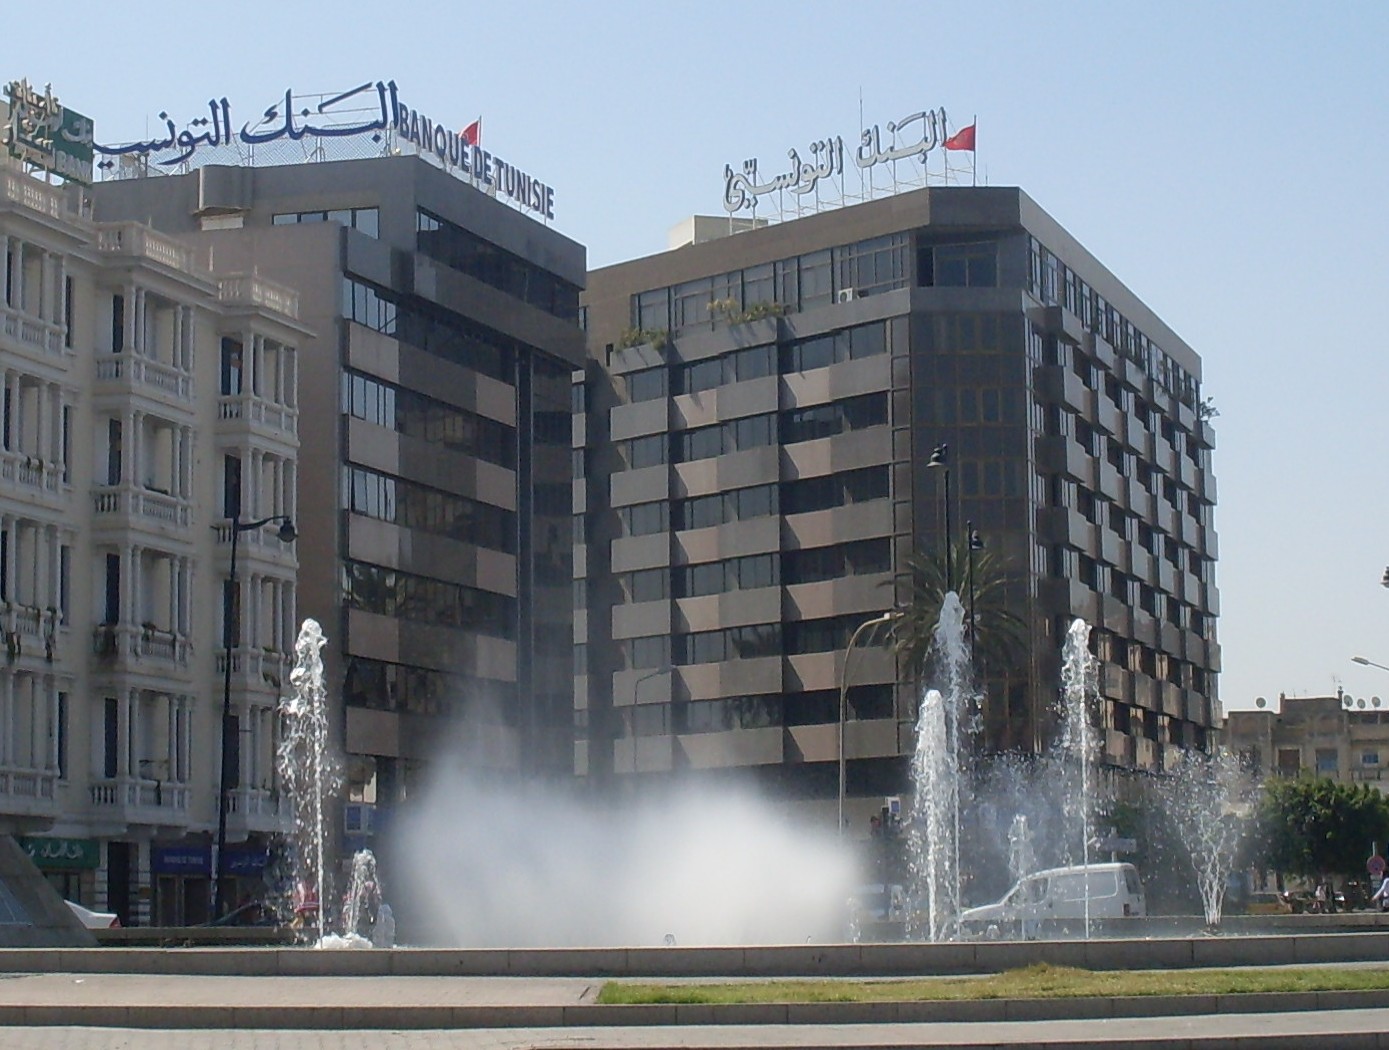
Les états financiers intermédiaires de Banque de Tunisie au 30 juin 2026 font ressortir une amélioration de l’activité et de la rentabilité, parallèlement à plusieurs points de pression qui méritent un suivi, notamment en matière de liquidité, de flux de trésorerie et de qualité du portefeuille de crédits, ainsi que certains dossiers fiscaux et juridiques encore non résolus.
Une amélioration notable de la rentabilité et de l’activité
Au cours du premier semestre 2026, Banque de Tunisie a réalisé un bénéfice net d’environ 95,6 millions de dinars, contre près de 85 millions de dinars au cours de la même période de 2025, soit une hausse d’environ 12,5 %.
Le Produit Net Bancaire (PNB) a également progressé pour atteindre environ 292,1 millions de dinars, contre 261,2 millions de dinars un an auparavant, enregistrant ainsi une hausse d’environ 11,8 %.
Ces indicateurs traduisent une progression de l’activité bancaire et une capacité de la banque à générer des résultats positifs au cours de la période, malgré plusieurs pressions financières et risques potentiels.
Mais une forte baisse de la liquidité
L’un des principaux points de pression qui ressort des états financiers concerne la baisse importante des liquidités et équivalents de liquidités, passés d’environ 911 millions de dinars en juin 2025 à 286 millions de dinars en juin 2026, soit une baisse proche de 69 %.
Par ailleurs, les flux de trésorerie provenant des activités d’exploitation affichent un solde négatif d’environ 98,3 millions de dinars, contre un flux positif de 82,4 millions de dinars au cours de la même période de 2025.
Il convient ici de distinguer le bénéfice comptable de la liquidité disponible. Une hausse du bénéfice ne signifie pas nécessairement que la banque a accumulé un niveau équivalent de liquidités immédiatement disponibles. L’évolution de la liquidité et des flux de trésorerie constitue ainsi un indicateur qui mérite une attention particulière.
Des risques liés à la qualité du portefeuille de crédits
Les créances classées ont atteint environ 571,7 millions de dinars à fin juin 2026, tandis que le taux de créances non performantes s’est établi à 6,49 %, contre 6,28 % en décembre 2025 et 7,26 % en juin 2025.
Ainsi, cet indicateur s’est amélioré par rapport à juin 2025, mais il a enregistré une légère hausse par rapport à la fin de l’année 2025.
Cela signifie qu’une partie significative du portefeuille de crédits reste exposée à des risques de non-remboursement, ce qui conduit la banque à maintenir des provisions destinées à couvrir ces risques. Le stock de provisions liées à ces expositions s’élève à environ 418,5 millions de dinars, auxquels s’ajoutent les agios réservés.
Des dossiers fiscaux et juridiques encore non résolus
Les états financiers font également ressortir plusieurs dossiers qui n’ont pas encore été définitivement réglés, notamment un contrôle social portant sur les années 2020, 2021 et 2022, ainsi qu’un contrôle fiscal relatif à l’exercice 2024.
Concernant le dossier fiscal, le rapport indique qu’un accord partiel a été conclu avec l’administration fiscale en juin 2026. Des montants restent toutefois contestés et ont fait l’objet, pour la partie non couverte par l’accord, d’une taxation d’office contestée par la banque, sans constitution de provision pour cette partie.
Le rapport mentionne également une procédure devant le Conseil de la concurrence concernant le traitement des reports d’échéances durant la période de la pandémie de Covid-19. À la date d’établissement des états financiers, il n’était pas possible d’évaluer de manière fiable les risques liés à cette procédure.
Ces dossiers ne signifient pas nécessairement que des pertes seront enregistrées à l’avenir. Ils constituent toutefois des risques potentiels susceptibles d’avoir un impact financier selon l’issue des procédures et des litiges.
Une situation globale marquée par une meilleure rentabilité, mais aussi par des points de pression
Les résultats de Banque de Tunisie à fin juin 2026 présentent ainsi une situation à deux dimensions.
D’un côté, la banque affiche une progression claire de son activité et de sa rentabilité, avec une hausse du Produit Net Bancaire et du bénéfice net par rapport à juin 2025.
De l’autre, les résultats font apparaître des pressions sur la liquidité et les flux de trésorerie, ainsi que des risques persistants liés à la qualité du portefeuille de crédits et plusieurs dossiers fiscaux et juridiques qui n’ont pas encore été définitivement réglés.
Les prochains résultats permettront notamment de suivre la capacité de la banque à maintenir la croissance de ses bénéfices, tout en renforçant sa liquidité, en améliorant ses flux de trésorerie, en maîtrisant les risques liés aux crédits et en clarifiant l’issue des dossiers juridiques et fiscaux en cours.
Selon le rapport de revue limitée joint aux états financiers, le commissaire aux comptes n’a relevé aucun élément de nature à lui faire considérer que les états financiers intermédiaires ne donnent pas une image fidèle de la situation de la banque. Les points évoqués ci-dessus doivent donc être considérés comme des indicateurs de pression et des risques potentiels à suivre, et non comme la preuve d’une situation de crise financière.


Aucun commentaire